個人事業主の帳簿の付け方と保存期間|単式と複式の違い
この記事の要点
- 白色申告は単式簿記、青色申告の最大65万円控除は複式簿記が必須
- 帳簿や主要な領収書・請求書は原則7年間の保存義務がある
- 事業用の口座とカードを分けることで仕訳ミスを大幅に削減できる
個人事業主の帳簿付けは、白色申告なら「単式簿記」、青色申告で最大65万円の特別控除を受けるなら「複式簿記」で行う必要があります。記帳した帳簿や領収書などの書類は、確定申告後も法令に基づき5年間または7年間の保存が義務付けられています。
事業を始めたばかりの方にとって、日々の取引をどの形式で記録し、いつまで保管すべきかを正しく把握することは、無駄な追徴課税を防ぎ、節税メリットを最大限に活かすための基本です。帳簿の基本的な仕組みから具体的な記帳手順、よくあるミスまでを整理して解説します。
帳簿の基礎知識と申告区分による違い
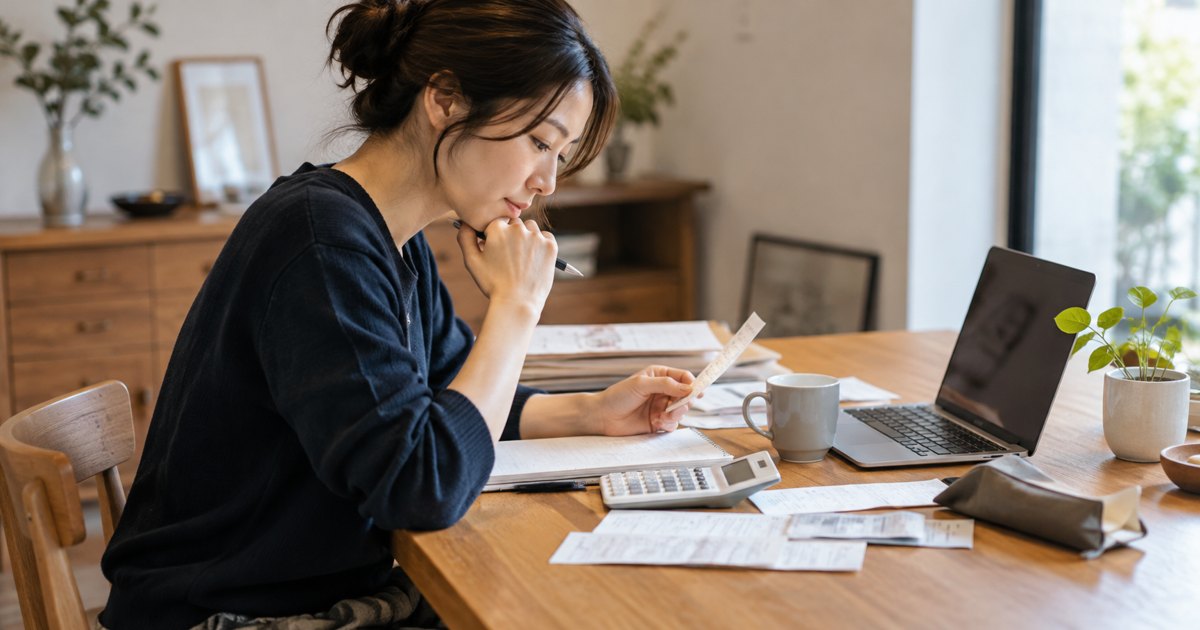
個人事業主が作成する帳簿とは、日々の売上や仕入、経費などの金銭のやり取りを用途別に記録した書類のことを指します。帳簿の形式は、確定申告で選択する「白色申告」か「青色申告」かによって求められる水準が異なります。
白色申告で求められる簡易帳簿
白色申告を行う場合、記録方式は「単式簿記(簡易帳簿)」で問題ありません。単式簿記とは、1つの取引に対して1つの勘定科目(売上や消耗品費など)と金額を家計簿のように記録する記帳方法のことを指します。
売上日、取引先、金額、経費の内訳を時系列でメモ帳や表計算ソフトに記入していくだけで要件を満たせるため、簿記の知識が少ない方でも作成しやすい点が特徴です。ただし、所得から一定額を差し引ける特別控除の特典はありません。
青色申告における複式簿記と簡易帳簿の分岐点
青色申告を選択している場合は、狙う控除額によって必要な帳簿形式が分かれます。
- 10万円控除:白色申告と同様の「単式簿記」で記帳可能
- 55万円または65万円控除:「複式簿記」による記帳が必須
複式簿記とは、すべての取引を「借方(左側)」と「貸方(右側)」の2つの側面に分解し、資産・負債・純資産・費用・収益の動きを網羅的に記録する記帳方法のことを指します。たとえば「事務用品を現金1,000円で購入した」場合、費用の発生(消耗品費)と資産の減少(現金)を両面から記録します。なお、最大の65万円控除を受けるには、複式簿記に加えてe-Taxによる電子申告または電子帳簿保存を行う必要があります。詳細な要件は国税庁の案内を確認してください。
主な帳簿の種類と作成手順
複式簿記を適用して55万円以上の特別控除を狙う場合、複数の帳簿を作成・連動させる必要があります。これらは大きく「主要簿」と「補助簿」に分かれます。
主要簿の役割
主要簿とは、すべての取引を記録・集計するために必須となる中心的な帳簿のことを指します。
- 仕訳帳:すべての取引を発生順に借方・貸方へ仕訳して記録する帳簿
- 総勘定元帳:仕訳帳の記録を「現金」「売掛金」「消耗品費」などの勘定科目ごとに転記・集計する帳簿
最終的な確定申告書や青色申告決算書に記載する数値は、総勘定元帳の残高から作成されます。
補助簿の役割
補助簿とは、主要簿の内容を補足し、特定の資産や取引先の明細を細かく管理するための帳簿のことを指します。事業内容に応じて必要なものを選択して作成します。
- 現金出納帳:事業用現金の入金・出金を記録する帳簿
- 預金出納帳:事業用銀行口座の取引履歴を記録する帳簿
- 売掛帳:取引先ごとの未回収売上金を管理する帳簿
- 買掛帳:仕入先ごとの未払い代金を管理する帳簿
- 固定資産台帳:10万円以上のパソコンや車両など、減価償却資産の取得日・減価償却費を管理する帳簿
日常の記帳を進める4つのステップ
日々の取引を帳簿へ落とし込む手順は次の通りです。
- 領収書・請求書・通帳履歴を月別または取引先別に整理する
- 取引内容を「仕訳(勘定科目の決定)」して仕訳帳に記録する
- 会計ソフト等を用いて各勘定科目の元帳へ反映させる
- 月末ごとに実際の現金残高・預金残高と帳簿上の残高が一致しているか突合する

固定費をかけずにお客様を集める。あなたの会社の記事を1本、無料でつくってみる。
無料で記事を作る →帳簿と関連書類の保存期間
帳簿や証憑(領収書や請求書)は、確定申告が終わった後も破棄せず保管する義務があります。保存期間は申告区分や書類の種類によって法で定められています。
青色申告者の保存義務
青色申告者の場合、保存期間の目安は原則として7年間です。確定申告書の提出期限の翌日から起算して年数を数えます。
- 7年保存:仕訳帳、総勘定元帳、現金出納帳などの帳簿類、貸借対照表、損益計算書、棚卸表、領収書、請求書
- 5年保存:見積書、納品書、借用証など(前々年分の所得が300万円以下の場合は領収書も5年)
原則として、事業に関する主要な書類は一律で「7年間保存」と統一して管理しておくと紛失リスクを減らせます。
白色申告者の保存義務
白色申告者であっても記帳と書類保存の義務があります。
- 7年保存:収入金額や必要経費を記載した帳簿(法定帳簿)
- 5年保存:業務に関して作成したその他の帳簿(任意帳簿)、請求書、領収書、納品書
白色申告だからといって書類を処分してよいわけではない点に注意が必要です。
記帳でよくある失敗事例と対策
日々の記帳を疎かにすると、税務調査での否認や控除の取り消しにつながる恐れがあります。頻発しやすい失敗例を事前に把握しておきましょう。
事例1:プライベートと事業用の混同
個人用のクレジットカードや個人口座で事業の経費を支払ったり、逆に事業用口座から生活費を引き出したりして記帳が煩雑になるケースがあります。この場合、帳簿上は「事業主貸」「事業主借」という勘定科目を使って相殺処理を行わなければならず、仕訳数が膨大になり残高の照合が難しくなります。
対策として、開業時に「事業専用の銀行口座」と「事業専用のクレジットカード」を用意し、事業に関わる収支を完全に独立させることが有効です。
事例2:少額減価償却資産の特例要件の見落とし
青色申告者は、1個または1組の取得価額が30万円未満の減価償却資産を一括で経費計上できる「少額減価償却資産の特例」を利用できます。しかし、年間の合計限度額は300万円までと定められており、明細の帳簿保存が要件となっています。白色申告者がこの特例を誤用して全額経費にしてしまい、税務調査で修正申告を求められるケースがあるため注意してください。
事例3:年末の残高不一致を放置
会計ソフト上の現金残高がマイナスになっていたり、通帳の12月31日時点の残高と預金出納帳の数字が乖離していたりする状態です。帳簿の数字が合っていないと、複式簿記の信頼性が損なわれ、青色申告特別控除が認められなくなるリスクがあります。少なくとも毎月末に預金残高との照合を行う習慣をつけましょう。
自力記帳と外部委託の比較
帳簿付けをすべて自力で行うか、税理士や記帳代行業者へ依頼するかは、事業規模や作業に充てられる時間に応じて判断します。
クラウド会計ソフトを使った自力記帳
現在ではクラウド会計ソフトの自動連携機能を活用することで、簿記初学者でも比較的容易に複式簿記の形式を整えることが可能です。銀行口座やクレジットカードを連携させれば、明細が自動で取り込まれ、勘定科目も推測提示されます。月額費用はおおよそ1,000円〜3,000円程度で運用できるため、創業期で取引数が少ない段階では有力な選択肢です。
税理士や記帳代行への外注
月間の取引明細が100件を超える場合や、本業に集中したい場合は外部への委託も検討されます。記帳代行のみを依頼する場合の相場は月額5,000円〜20,000円程度、税理士による確定申告書の作成代行まで含めると年間で10万円〜25万円程度が一般的な水準となります。コストは発生しますが、記帳の正確性が担保され、節税相談や税務調査対応の安心感が得られるメリットがあります。
個人事業主の確定申告や各種特例の細かな適用条件については、国税庁の最新情報や所轄の税務署、または税理士へ直接ご相談ください。
よくある質問
- Q. 手書きのノートや表計算ソフトで帳簿を付けても青色申告の控除は受けられますか?
- A. 手書きや表計算ソフトでも、複式簿記の要件を満たす仕訳帳と総勘定元帳が正しく作成されていれば55万円控除の対象になります。ただし、最大の65万円控除を受けるにはe-Taxによる電子申告を行うか、電子帳簿保存の要件を満たす必要があります。
- Q. 帳簿付けを全くしていなかった場合、どのような罰則がありますか?
- A. 帳簿の不備や未記帳が税務調査で発覚した場合、青色申告の承認取消し処分を受けるリスクがあります。また、経費が証明できないと所得が過大に計算され、過少申告加算税や無申告加算税、延滞税などの追徴課税が課される可能性があります。
- Q. 領収書がない電車代や自動販売機の購入費用はどのように記帳すればよいですか?
- A. 「出金伝票」を作成するか、会計ソフトに日付・支払先・利用区間や用途・金額を正確に入力して記録を残します。交通系ICカードの利用明細を印字・保存しておく方法も有効な証明書類になります。
この記事を紹介・引用するときは
下のリンクをそのまま貼ってお使いください。文章を引用されるときは、出典としてこのページへのリンクをお願いします。